S3EP12026-09-04
生病有錢卻無法花?解析信託 2.0,讓愛與財產精準執行
信託 2.0安養信託保險金信託意定監護預開型信託財產傳承
很多人以為老後最大的風險是貧窮,但走進病房才發現,真正的風險是:錢還在存款戶頭裡,人卻因失智或重症失去了處分財產的能力。當疾病突如其來,如何確保積蓄能繼續為自己提供醫療照顧,甚至照護家人?
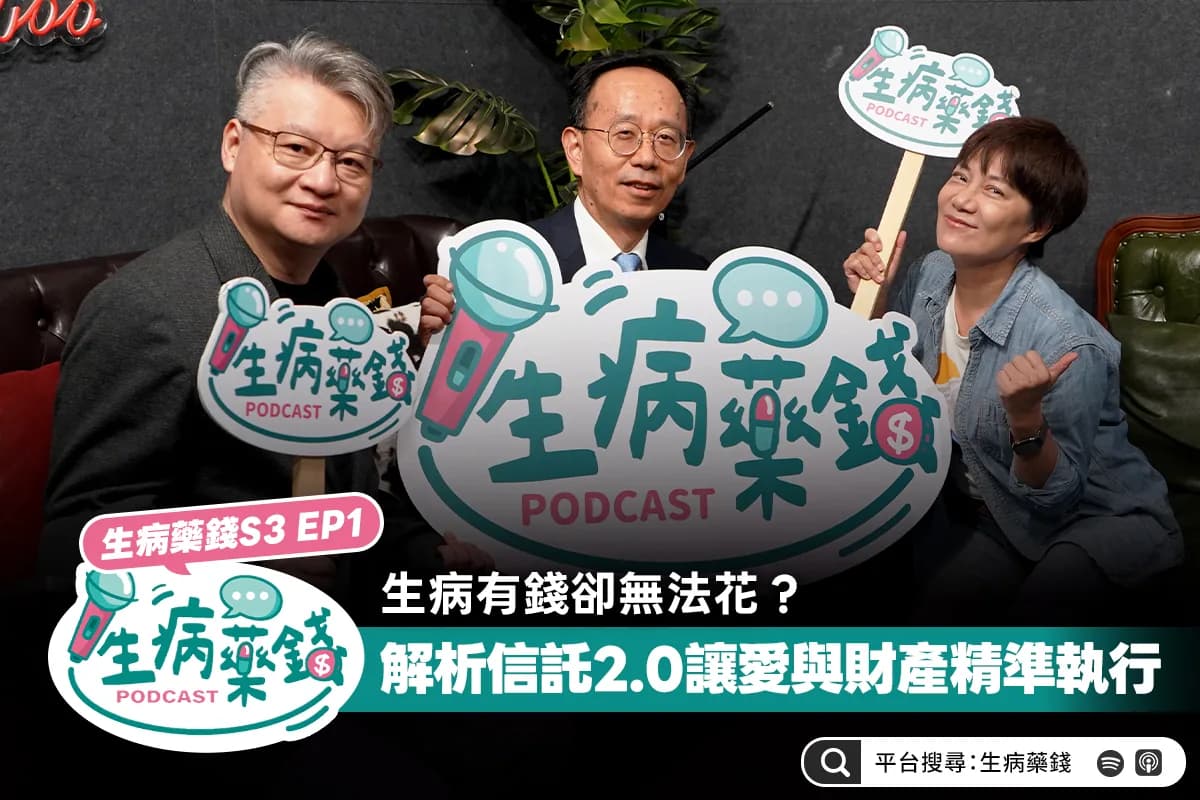
本集《生病藥錢》邀請華南銀行信託部曾文民經理,談談透過「信託 2.0」的機制,如何讓財產依照本人的意志被嚴格執行,為晚年生活建構穩固的防護網。
信託 2.0 是什麼?與傳統存款有何不同?
過去的「信託 1.0」多半偏向單純的投資理財或基礎安養。隨著台灣邁入超高齡社會,主管機關推動的信託 2.0,結合保險、醫療、社福機構與律師等異業資源,提供全方位的樂齡生活規劃。
許多人好奇:「錢存在銀行隨時能提領,為什麼要辦信託?」兩者核心差異在於「所有權移轉」與「專款專用」:
- 財產所有權:傳統存款屬於個人,容易面臨詐騙或遭挪用;安養信託則將財產名義移轉至銀行受託專戶。
- 使用靈活性:傳統存款隨時可提領,但失能時無人可代提;信託專戶依契約約定專款專用,運作具保護力。
- 主要目的:傳統存款是資產儲蓄與日常支付;信託是防範詐騙、指定醫療照護與指定傳承。
信託能幫我們做什麼?三大實用情境
信託契約具有高度的客製化彈性,能因應各種家庭情境:
- 客製化照顧子女(防揮霍機制):可設定按月給付生活費;若子女未來創業或結婚,符合契約特定條件時才撥付創業資本或結婚基金。
- 結合「意定監護」與「信託監察人」:若擔心未來失智失能,可預先指定信任的親友、律師或社福團體擔任信託監察人,確保醫療費用順利支付。
- 「信託 Pay」零手續:結合醫療院所支付系統,就醫掛號與醫療費可由信託專戶自動扣繳,無須再持單據人工請款。
保險金信託:避免理賠金遭親友挪用
許多人購買身故保險金或滿期金,希望能照顧下一代。然而若受益人年幼或缺乏理財能力,高額理賠金常引來親友覬覦。
透過保險金信託,投保人可在簽訂信託契約後,向保險公司申請「保單批註」。當理賠金或滿期金發放時,會直接匯入銀行信託專戶,按月撥付生活費,真正達成照顧家人的初衷。
流程是:簽訂信託契約 → 保險公司辦理保單批註 → 理賠金直接入信託專戶 → 銀行依約定期撥付。
中產階級也負擔得起:預開型信託零門檻啟動
信託絕非富豪專利,中產階級也能輕鬆啟動:
- 簽約與管理費平易近人:開戶手續費約 500 至 1,000 元(部分銀行對身心障礙者或公益捐款者提供優惠);資產管理費每年約千分之二至千分之五,甚至可由定存利息支應。
- 預開型信託(簽而不用):在身體健康時先簽訂契約,錢尚未匯入前不收取管理費,預先為未來的健康風險做好準備。
保險解決的是「有沒有錢」,信託解決的是「錢能不能照你的心意花」。建議提早規劃安養信託,給自己與家人一份安心的承諾。
《生病藥錢》每週為您拆解生病後的真實問題,用最溫暖的知識陪你穩住安居人生。