S3EP32026-09-18
活用保單價值金救急與舊保單活化完整指南
保單質借保單價值準備金停效復效減額繳清實支實付保單健檢保險存摺
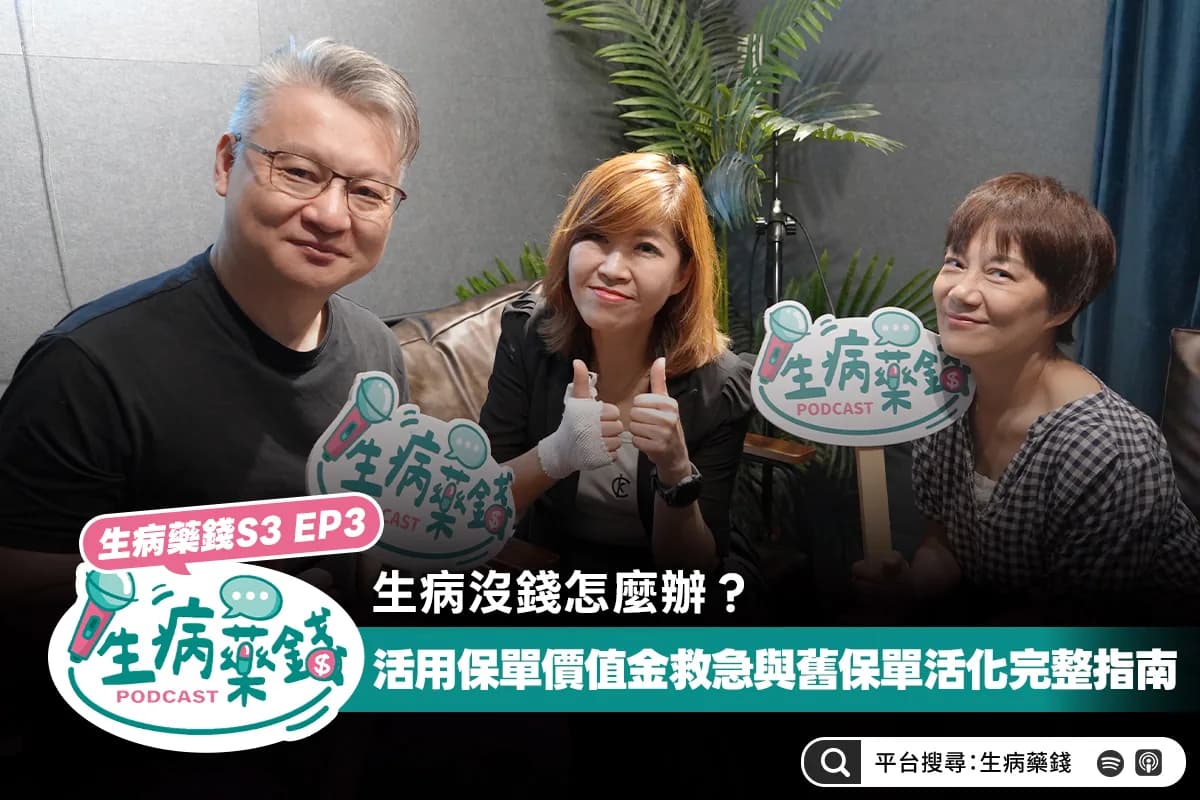
生病面臨高額醫療費,若手頭資金不足該如何因應?多數人以為保險僅能等發生事故時申請理賠,其實資產型保險同時也是重要的財務週轉工具。
永達保險經紀人丁曉玲協理表示,民眾透過正確理解保單價值與結構調整,就能在不輕易解約的前提下,為自己爭取更多醫療選擇與財務彈性。
短期資金救急:善用資產型保單的價值金
保險通常分為「保障型」(如醫療險、意外險、失能險)與「資產型」(如利變型、分紅險、投資型保險)。資產型保單累積的保單價值準備金(解約金),在緊急時刻可申請保單質借:
- 利息按日計算:質借利率多為保單預定利率加碼 1% 至 1.5%,隨借隨還,資金運用靈活。
- 免審查信用紀錄:無須提供收入證明或經過銀行信用評比,資金用途由自己決定。
- 借款額度限制:新台幣保單質借額度通常可達保價金的 8 至 9 成,外幣保單則約 7 成。
控管質借風險:避免保單進入「停效」陷阱
保單質借雖便利,但若未按時還本付息,當累積借款本息超過保單價值準備金時,保單將面臨停效風險。一旦停效期間發生醫療事故,保險公司將不負理賠責任。
- 檢查「自動墊繳」:投保時確認是否勾選同意以保價金自動墊繳保費,可避免因臨時漏繳保費直接導致停效。
- 停效後的復效程序:保單停效兩年內可申請復效。停效半年內申請手續簡便,僅須填寫健康告知書;超過半年則可能被要求重新體檢。
- 規劃「雙豁免條款」:規劃保單時可留意是否具備豁免保費功能。單豁免是發生重大疾病或失能時免繳後續保費;雙豁免則在免繳保費之外,再提供一筆現金貼補,轉嫁收入中斷風險。
順應醫療趨勢:舊保單調整三策略
隨著醫療技術進步,住院天數縮短、門診手術比例增加,許多早期買的舊保單未必能滿足現今需求。但無須將舊保單全部解約,可以採取以下方式彈性調整:
- 調整附約結構:將保單視為「火車」,主約是火車頭、附約是車廂。若舊附約不符時宜,可在原主約下調降日額型醫療險額度,並加掛或提高門診手術與實支實付額度。
- 補足高齡保障缺口:傳統實支實付多設有 65 至 75 歲的保障上限,可評估補充 75 歲後啟動的終身實支實付險種,因應高齡化醫療需求。
- 善用減額繳清與展期:若面臨長期經濟壓力,可辦理「減額繳清」(保額降低、保障期限不變)或「展期定期保險」(保額不變、保障期限縮短),以停止繳納主約保費,同時保留附約效力。
長期資產檢視:實質課稅與受益人設定
保單也是資產配置的一環,隨著人生階段變化,應定期進行保單健檢:
- 注意實質課稅原則:資產型保單累積的解約金若遠高於身故保額,給付時可能被認定為應稅資產,須留意稅務規範變動。
- 動態更新受益人:婚姻或家庭結構改變時,應及時變更受益人順位,並於最後加上「法定繼承人」,避免爭議並確保保障效益。
- 善用「保險存摺」:可透過中華民國人壽保險商業同業公會的保險存摺平台,免費查詢個人名下所有有效與失效保單,釐清既有保障。
預防勝於治療,在身體健康時檢視保單架構、建立緊急預備金,才能在風險來臨時,讓保險真正成為醫療與財務的後盾。
《生病藥錢》每週為您拆解生病後的真實問題,用最溫暖的知識陪你穩住安居人生。