S3EP42026-09-25
活出生命影響力!名醫與病人的雙重體悟
醫療選擇自費醫療醫療預備金商業保險預防醫學醫病溝通
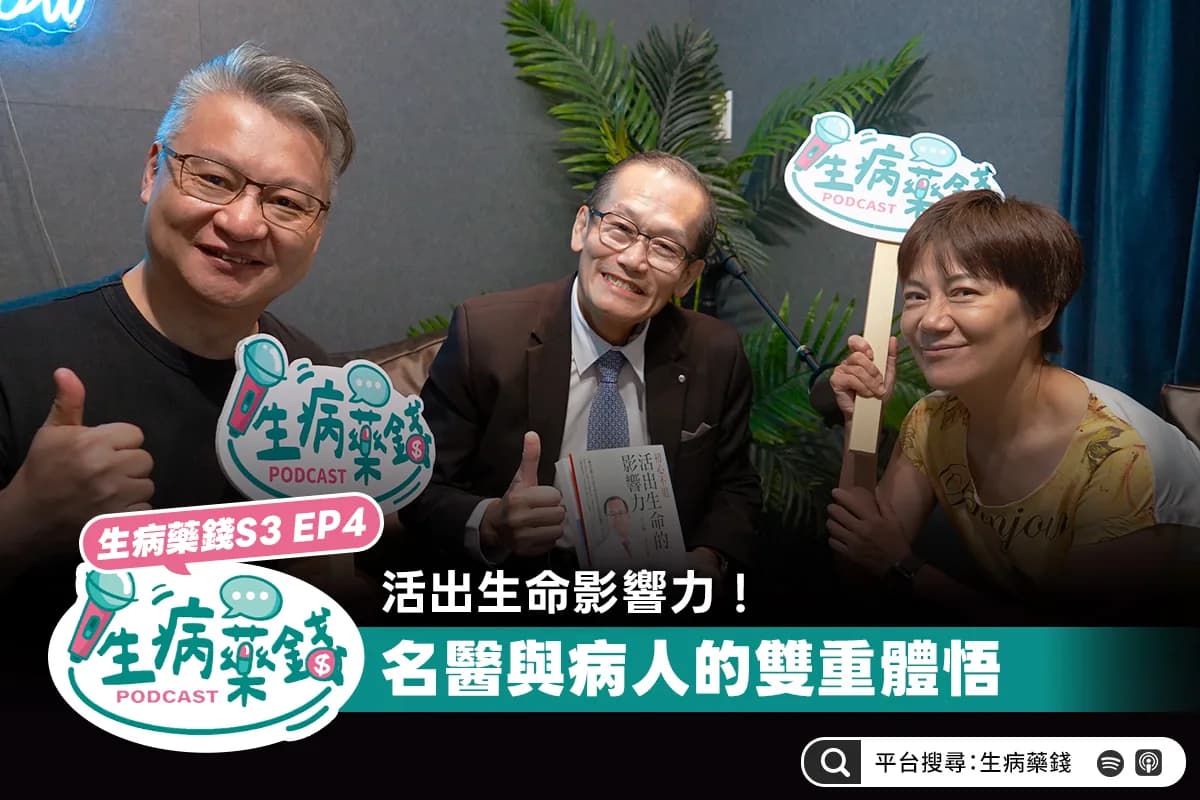
當生病面臨健康、時間與金錢三者的平衡難題,我們該如何做出明智的選擇?多數人遇到突如其來的重大疾病,最先感受到的往往不是身體的疼痛,而是排山倒海的徬徨與財務恐慌。
本集《生病藥錢》邀請到義大醫院杜元坤院長。他同時具備「骨科神經權威名醫」與「三度經歷大病之患者」的雙重身分,分享民眾如何透過正確認識醫療選擇、建立資產與長照預備金,在面對健康危機時,為自己與家人爭取更有尊嚴的醫療品質與財務彈性。
當名醫變成病人:心態轉變與人生次序重組
杜院長多年來將薪水與投資獲利大部分用於公益捐款與基金會,救治無數患者。然而他也曾在六年之間歷經三次大病:膝蓋韌帶斷裂、心臟血管阻塞高達 90%,以及橫膈膜疝氣和胃部嚴重沾黏。
- 體會病人的視角:從醫學中心部長、院長到成為躺在手術台上的病人,杜院長體會到病人心裡最希望的就是「醫生對自己好一點,多跟我講幾句話」。
- 翻轉人生優先次序:過去杜院長以「影響力 → 金錢(賺錢救人)→ 時間」為優先;在面對生命倒數的疑慮時,次序轉變為「時間 → 金錢 → 影響力」。他開始思考如何利用有限的時間及時行善、安排信託與公益基金會的永續運作,並把醫學知識傳承給學生。
分清「價錢、價格與價值」
在自費醫療與昂貴醫材項目越來越多的趨勢下,杜院長建議民眾做醫療決定時切忌急著下結論,並評估三個要素:
- 價錢(Cost):醫療器材或療程的公開公告費用。
- 價格(Price):同樣的材料,由不同經驗與技術的醫師操作後所呈現的效果差異。
- 價值(Value):這個治療是否真的能提升生活品質?在自身或家庭的財務能力範圍內是否合宜?
杜院長強調,健保能提供完善的急性醫療「基本盤」,確保生命安全;但若希望追求更好的生活品質或尊嚴,就需要諮詢不同醫師的專業意見、與家人溝通照顧規劃,並評估個人的財務承受度來決定。
醫療與長照的資產規劃
面對重病帶來的經濟壓力,杜院長建議必須「在下雨前把傘準備好」。除了健保制度外,個人資產規劃與商業保險扮演關鍵角色:
- 預備健康預算:杜院長建議一般家庭至少留存資產的 50% 作為醫療與長照預備金。這筆資金不只用於急性醫療,更要涵蓋後續的看護、長照機構、輔具與營養品等龐大自費支出。
- 檢視保險條款:投保商業保險時,務必看清理賠條款,例如是否僅限意外外傷、是否涵蓋新式微創手術等自費項目,確保保單能隨醫療科技進步發揮真正的保障作用。
- 重視預防醫學:與其花費鉅資於事後的急性治療與長期照顧,不如將資源前置於預防醫學,透過適當運動、飲食與作息,治病於未病之時。
精準化、品質化與商業保險的良性競爭
談到台灣醫療的未來,杜院長認為醫院不應再走「以量充數」的舊思維,而是邁向精準化、精緻化與品質化。透過分級醫療與遠距諮詢過濾不必要的檢查,讓醫師能專注於需要精準治療的患者,提升醫療品質與病人被尊重的感受。同時,隨著自費項目增加,商業保險與健保相輔相成將是必然趨勢,讓民眾在面對健康危機時有更多元且有保障的選擇。
面對不可預知的未來,杜院長給所有人的建議是:「珍惜生命,規劃人生。」在健康時做好預防,在需要時聰明運用醫療與保險資源,才能讓自己與家人活得健康、活得有尊嚴。
《生病藥錢》每週為您拆解生病後的真實問題,用最溫暖的知識陪你穩住安居人生。